短期反转研究示例
比较股票最近5个交易日的涨跌,研究短期下跌后的后续表现。
def compute_factor(df):
    close = df['close'].astype(float)
    return -close.groupby(df['ts_code']).pct_change(5, fill_method=None)
先确认输入
每只股票按交易日期排序,选择实际覆盖的研究区间。
再检查结果
结合成本、回撤和验证证据理解历史表现。
在客户端完成研究
查看工作区功能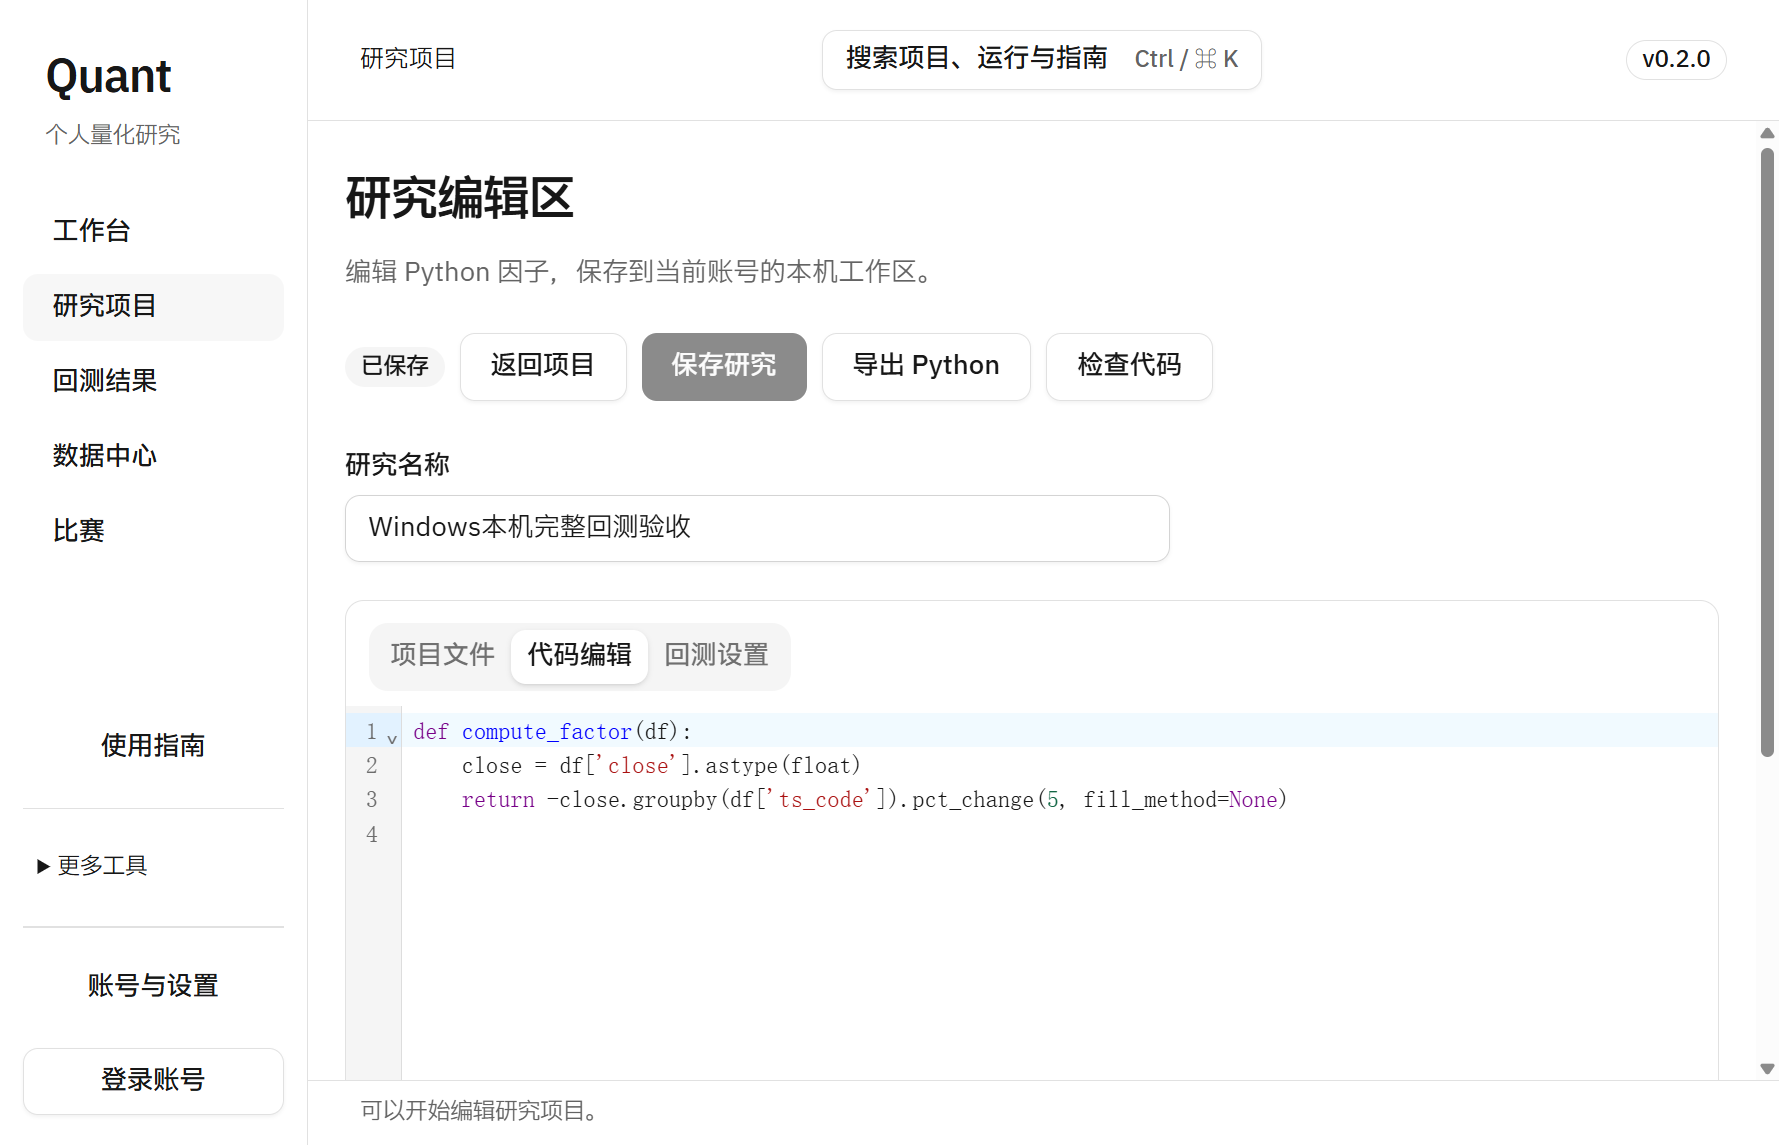
def compute_factor(df):
close = df['close'].astype(float)
return -close.groupby(df['ts_code']).pct_change(5, fill_method=None)
先确认输入
每只股票按交易日期排序,选择实际覆盖的研究区间。
再检查结果
结合成本、回撤和验证证据理解历史表现。